
Qu’est-ce que la surface de plancher ?
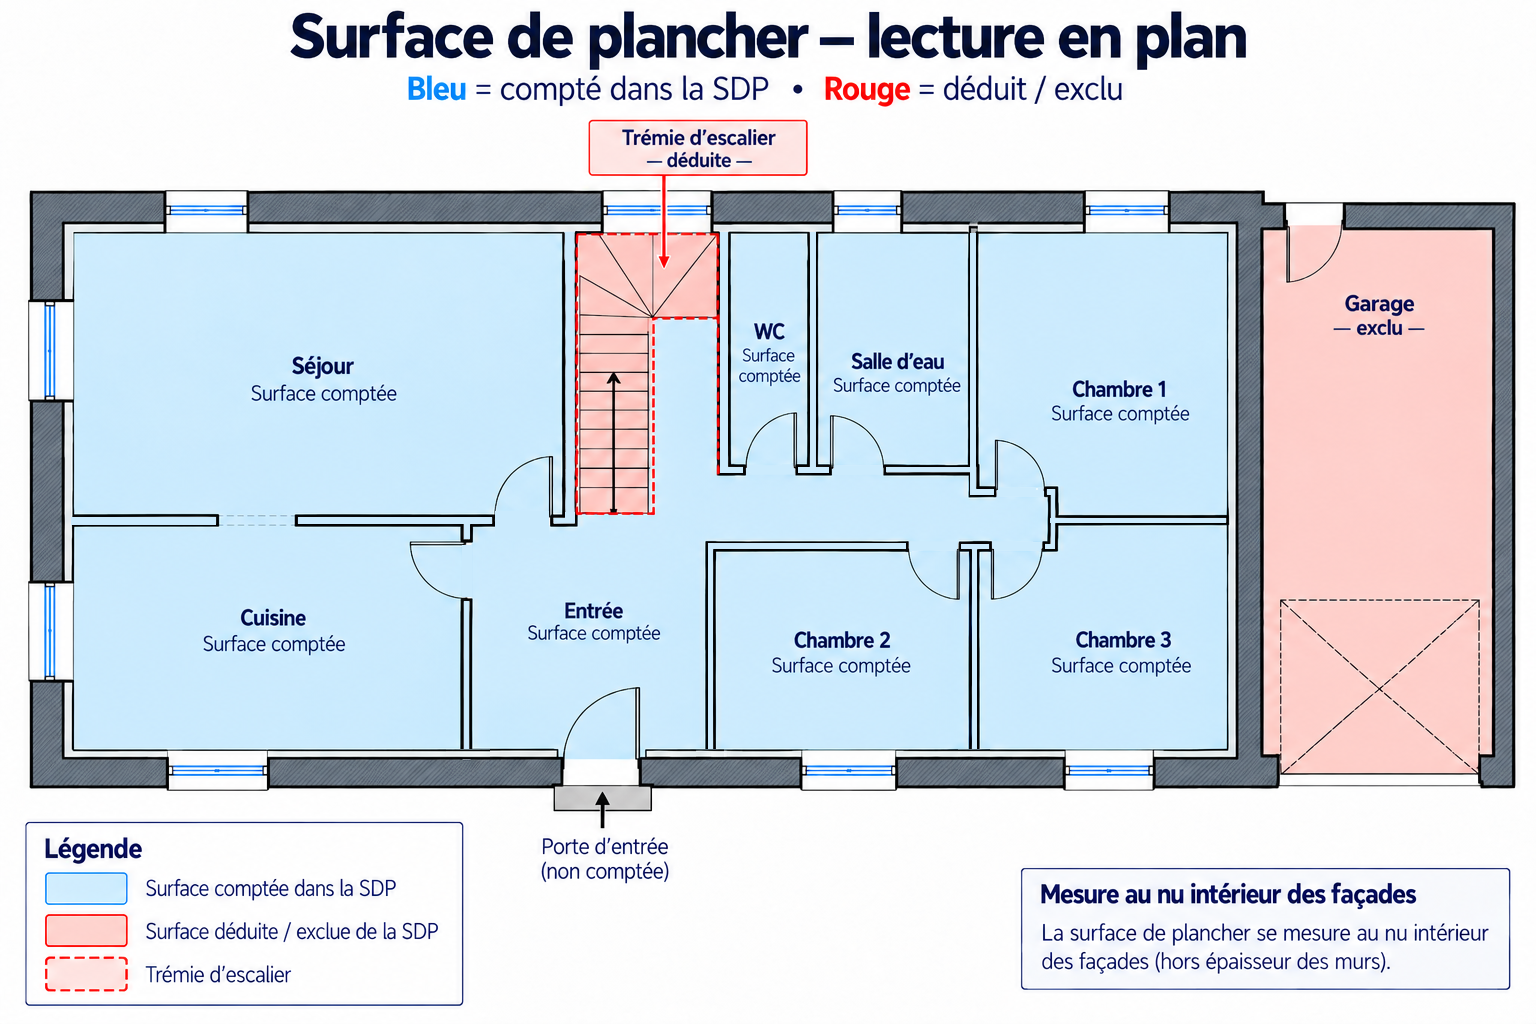
La définition de référence est fixée par l’article R.111-22 du Code de l’urbanisme. Le calcul part des surfaces de chaque niveau clos et couvert, mesurées au nu intérieur des façades. Les cloisons intérieures sont comptabilisées dans la SDP : leur emprise n’est pas déduite du calcul.
La méthode en quatre étapes
Que peut-on déduire ?
| Élément | Traitement |
|---|---|
| Épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l’extérieur | Déduite |
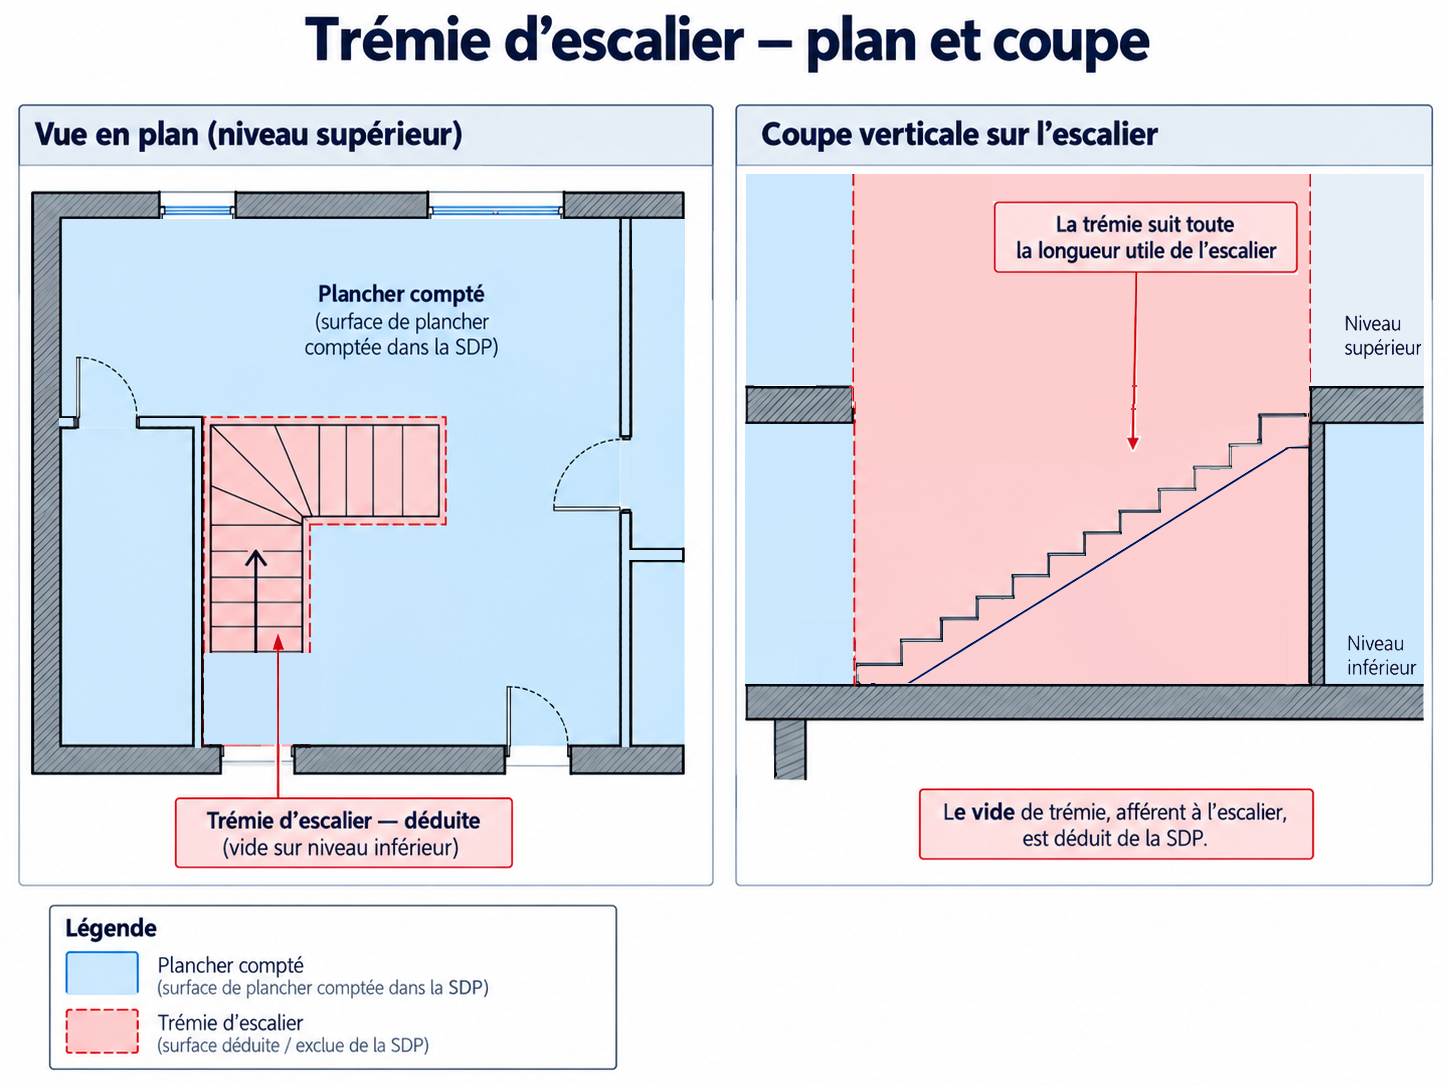
| Vides et trémies des escaliers et ascenseurs | Déduits |
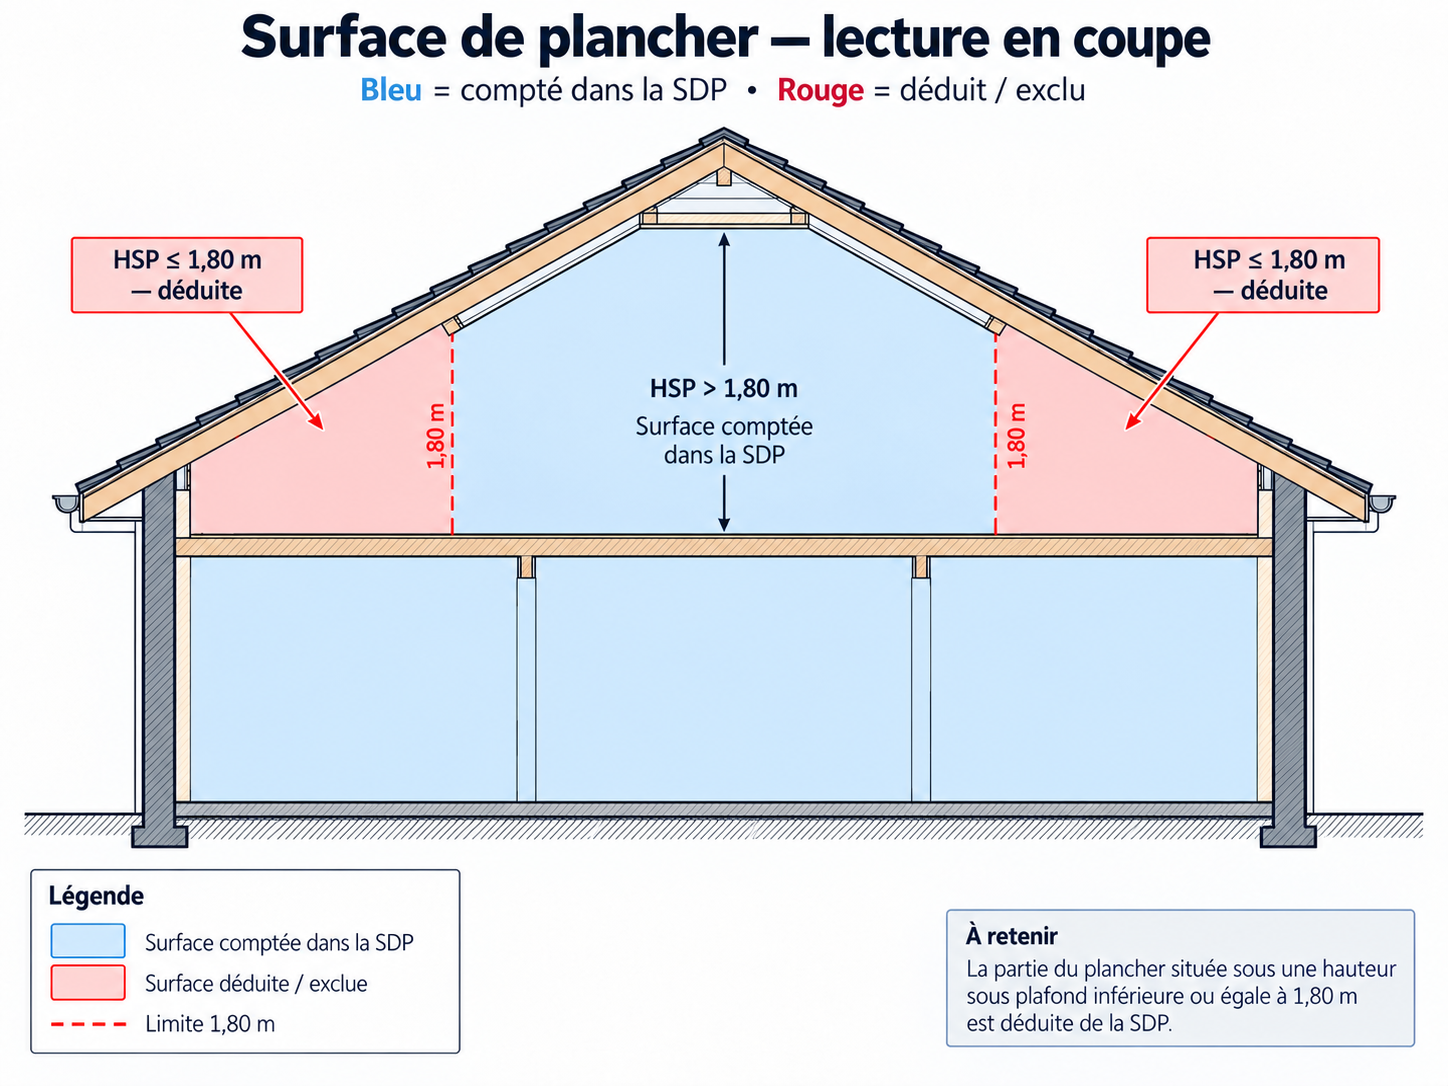
| Surfaces de hauteur sous plafond ≤ 1,80 m | Déduites |
| Stationnement des véhicules, rampes et aires de manœuvre | Déduit |
| Combles non aménageables | Déduits selon les conditions du texte |
| Certains locaux techniques d’immeubles ou groupes de bâtiments | Déduits sous conditions |
| Caves/celliers annexes aux logements desservis uniquement par une partie commune | Déduits sous conditions |
| Logements desservis par parties communes intérieures | Déduction supplémentaire de 10 % dans les conditions du texte |
Hauteur : une surface dont la hauteur sous plafond est exactement égale à 1,80 m est déduite : seules les zones au-dessus de 1,80 m sont comptées.
Garage : les surfaces aménagées pour le stationnement, y compris rampes et aires de manœuvre, sont déduites de la SDP ; cela ne signifie pas qu'elles sont exclues de la surface taxable.
Local technique : la déduction du 6° est conditionnelle. Elle ne s'applique pas indistinctement à tous les locaux techniques, notamment ceux d'une maison individuelle.
Portes et fenêtres extérieures : la surface de plancher étant calculée au nu intérieur des façades, l’épaisseur des murs extérieurs, y compris au droit des embrasures des portes et fenêtres, n’est pas comptabilisée. Les cloisons intérieures restent comprises dans la SDP.
Comprendre la SDP en plan et en coupe
Les images ci-dessous sont conçues pour être lues rapidement : bleu = surface comptée dans la SDP, y compris l’emprise des cloisons intérieures ; rouge = surface déduite ou exclue. Elles servent d’appui pédagogique pour comprendre les principales déductions de l’article R.111-22.
Lecture en plan
Lecture en coupe
Trémie d’escalier : plan et coupe
La déduction supplémentaire de 10 %
Pour les logements, l’article R.111-22 prévoit une déduction supplémentaire dans un cas précis : lorsque les logements sont desservis par des parties communes intérieures.
Cette déduction concerne donc notamment les immeubles de logements collectifs répondant à cette condition. Elle ne doit pas être appliquée automatiquement à toute construction à usage d’habitation.
1 000 × 10 % = 100 m² à déduire
Surface de plancher après cette déduction : 900 m².
Calculateur simple de SDP
Il vérifie l’arithmétique ; il ne décide pas si une surface est juridiquement déductible.
Renseignez les surfaces sans chevauchement entre déductions. Ne renseignez les rubriques 6, 7 et 8 que si les conditions légales sont remplies. Le simulateur contrôle les montants, pas la qualification juridique ni la géométrie.
Vérification réglementaire : 16 octobre 2026. Les données de départ et les déductions doivent être justifiées sur les plans.
Checklist avant de reporter la SDP
Textes à consulter
Définition de la surface de plancher et déductions.
Consulter Légifrance ↗Présentation pratique des différentes notions.
Consulter Service-Public ↗Sources consultées le 16 octobre 2026. Vérifier la version en vigueur avant utilisation pour un dossier.